NJSM – Volume 3, numéro 2 Published: novembre 17, 2023
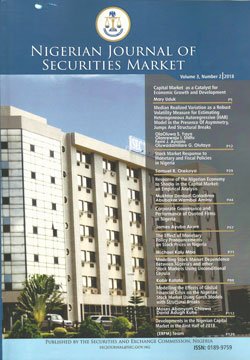
Le marché des capitaux comme catalyseur de croissance et de développement économiques – Mary Uduk
La variation réalisée médiane comme mesure robuste de volatilité pour estimer un modèle autorégressif hétérogène (HAR) en présence de ruptures d'asymétrie – OlaOluwa S. Yaya, Olanrewaju I. Shittu, Femi J. Ayoola, Oluwamilare G. Olutayo
Résumé :
Cet article examine la performance des mesures de volatilité réalisée face aux sauts dans des variantes du modèle HAR, dont un nouveau modèle avec asymétrie, sauts, ruptures structurelles et erreurs GARCH. Un processus simulé de diffusion stochastique met en évidence des estimateurs robustes aux sauts, tels que la variation bipuissance (BV), la variation réalisée minimale (minRV) et médiane (medRV). Les résultats indiquent que medRV est la meilleure mesure pour les modèles de marchés hétérogènes considérés. Ils présentent aussi medRVt comme un estimateur intéressant, robuste aux sauts, du processus de variance intégrée des rendements financiers intrajournaliers, transaction par transaction, comportant des sauts.
Réaction du marché boursier aux politiques monétaire et budgétaire au Nigeria – Samuel R.Orekoya
Résumé :
Contrairement aux études examinant séparément les variations des politiques monétaire et budgétaire, cette étude analyse la réaction du marché boursier nigérian à leurs interactions conjointes. Un modèle SVAR appliqué aux données trimestrielles de 1990Q1 à 2016Q4 montre, par les réponses impulsionnelles cumulées, que les deux politiques influencent le marché. Leur interaction est aussi très importante pour expliquer son évolution. Les analystes et investisseurs évaluant les performances boursières au regard des politiques macroéconomiques devraient donc considérer leurs effets conjoints plutôt que séparés.
Réaction de l'économie nigériane aux chocs du marché des capitaux : analyse empirique – Mukhtar Danladi Gaaladima et Abubakar Wambai Aminu
Résumé :
Cet article examine empiriquement la réaction de l'économie nigériane aux chocs du marché des capitaux de 1981 à 2016. Avec des variables représentatives de la taille du marché et de la croissance économique, il utilise un modèle vectoriel à correction d'erreur (VECM), des fonctions de réponse impulsionnelle (IRF) et des décompositions de variance (VDC). À une exception près, les IRF montrent une réaction positive aux chocs de capitaux. Deux variables du marché ( ) provoquent des changements positifs significatifs, tandis que les chocs d'une autre produisent une réaction macroéconomique négative. Les VDC attribuent les variations de croissance aux chocs propres et à ceux de trois variables du marché. MCAP et ND sont les variables boursières clés ayant la plus grande influence économique, tandis que VLT et LEGS n'ont pas d'effet. Ces résultats plaident pour développer le marché des capitaux en complément de la croissance et du développement durable au Nigeria.
Gouvernance d'entreprise et performance des sociétés cotées au Nigeria – James Ayuba Akwe
Résumé :
Cette étude examine les relations entre les mécanismes de gouvernance et la performance des sociétés de biens de consommation cotées à la Nigerian Stock Exchange (NSE), les travaux antérieurs privilégiant les services financiers et les données empiriques sur ces sociétés étant limitées. Elle analyse, de 2007 à 2016, la rentabilité des actifs comme variable dépendante et la taille et la composition du conseil comme variables indépendantes. La population comprend toutes les entreprises manufacturières cotées à la NSE ; l'échantillon comprend dix-sept (17) sociétés de biens de consommation, selon une méthode de recensement. La recherche adopte une conception ex post facto et utilise les données secondaires des comptes audités. L'analyse emploie les moindres carrés ordinaires sur données regroupées et les estimateurs à effets fixes et aléatoires. Taille et composition du conseil présentent une relation positive avec la rentabilité des actifs. L'étude recommande d'augmenter la taille des conseils sans dépasser quinze membres, selon les valeurs optimales obtenues par dérivées partielles. Les sociétés peuvent aussi accroître le nombre d'administrateurs externes pour augmenter la valeur économique et renforcer la transparence.
Effets des annonces de politique monétaire sur les cours boursiers au Nigeria – Michael Kalu Mba
Résumé :
De nombreux chercheurs ont étudié l'effet de la politique monétaire sur les rendements et cours boursiers. La communication par les banques centrales de leurs orientations actuelles et futures a déplacé l'attention vers l'effet de ces annonces. Cet article utilise un test t pour échantillons appariés afin d'évaluer l'effet des annonces du comité de politique monétaire (MPC) au Nigeria. Seuls les cours des banques, assurances et autres institutions financières réagissent à ces communications. Les cours de la plupart des sociétés cotées progressent légèrement juste après les réunions du MPC. Ces résultats éclairent les décideurs sur la nécessité de fournir davantage d'informations sur les orientations futures des politiques au Nigeria.
Modélisation de la dépendance entre le marché boursier nigérian et d'autres marchés au moyen de copules inconditionnelles – Kabir Katata
Résumé :
Cet article utilise les copules pour examiner la dépendance du marché nigérian avec ceux d'Afrique du Sud, d'Égypte, d'Argentine, d'Indonésie, du Mexique, de Turquie, de Hong Kong, du Royaume-Uni et 2 indices américains. Ces indices représentent les plus grandes économies africaines, les meilleures performances de 2017 et les relations entre marchés développés et en développement. Les distributions marginales sont étudiées par ARMA GJR-GARCH avec erreurs normales et t ; les copules de Gumbel, Clayton, Gumbel tournée, Clayton tournée, Frank, Student et Joe–Clayton symétrisée, avec la gaussienne comme référence, analysent les distributions conjointes. Plusieurs tests d'ajustement sont appliqués aux rendements quotidiens du 4 janvier 2007 au 29 décembre 2017. L'étude se limite à la dépendance par paires entre le Nigeria et chaque indice. La copule de Student s'ajuste très bien et décrit la dépendance avec neuf autres marchés mondiaux. Le marché indonésien est le plus intégré au marché nigérian. Ces résultats ont des implications importantes pour l'analyse de portefeuille, le choix des marchés avec lesquels la NSE pourrait approfondir ses relations et l'analyse de contagion.
Modélisation des effets de la crise financière mondiale sur le marché boursier nigérian par des modèles GARCH à ruptures structurelles – Moses Abanyam Chiawa et David Adugh Kuhe
Résumé :
La modélisation de la volatilité améliore l'efficience de l'estimation des paramètres et la précision des prévisions par intervalle en gestion des risques et sélection de portefeuille. Cette précision se dégrade si les ruptures structurelles sont ignorées. L'étude examine les rendements nigérians dans le contexte de la crise financière mondiale, à partir de l'indice général quotidien de clôture du 2 janvier 1998 au 9 janvier 2018 et de modèles GARCH symétriques et asymétriques. Les données sont réparties avant, pendant et après la crise. Toutes les périodes présentent un effet ARCH, un regroupement de volatilité, une leptokurtose, une forte persistance des chocs et une asymétrie. La volatilité augmente pendant la crise de 2007-2009, avec asymétrie sans effet de levier. Après la crise, les chocs sont moins persistants, l'asymétrie s'accompagne d'effets de levier et la volatilité réagit plus vite aux changements. Les chocs de la crise mondiale ont un effet négatif significatif sur le marché nigérian. La relation risque-rendement est positive et significative, impliquant une forte rémunération des actifs risqués. L'étude recommande d'intégrer les ruptures structurelles dans la variance conditionnelle pour éviter de surestimer les chocs et rétablir la confiance des investisseurs.