NJSM: volumen 3, número 2 Published: noviembre 17, 2023
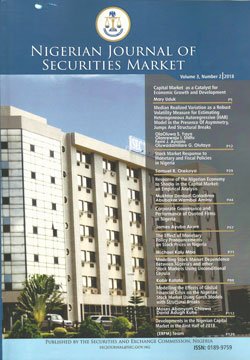
El mercado de capitales como catalizador del crecimiento y el desarrollo económicos – Mary Uduk
Variación realizada mediana como medida robusta de volatilidad para estimar el modelo autorregresivo heterogéneo (HAR) en presencia de rupturas asimétricas – OlaOluwa S. Yaya, Olanrewaju I. Shittu, Femi J. Ayoola, Oluwamilare G. Olutayo
Resumen:
Este trabajo investiga el desempeño de medidas de volatilidad realizada ante saltos en variantes del modelo HAR, incluido el nuevo modelo propuesto con asimetría, saltos, rupturas estructurales y errores GARCH. Mediante un proceso de difusión estocástica simulado, los resultados muestran estimadores de volatilidad realizada robustos a los saltos, como la variación bipotencia (BV), la variación realizada mínima (minRV) y la variación realizada mediana (medRV). También muestran que medRV es la mejor medida de volatilidad para modelos de mercado heterogéneos como los estudiados. El trabajo presenta además medRVt como un estimador atractivo, robusto a los saltos, del proceso de varianza integrada para rendimientos financieros intradiarios operación por operación con saltos.
Respuesta bursátil a las políticas monetaria y fiscal en Nigeria – Samuel R.Orekoya
Resumen:
A diferencia de la mayoría de los estudios, que examinan por separado la respuesta bursátil a las variaciones monetarias y fiscales, este analiza su interacción conjunta en Nigeria. Aplica un modelo SVAR a datos trimestrales de 1990Q1 a 2016Q4. La respuesta acumulada al impulso muestra que ambas políticas influyen en el mercado bursátil nigeriano y que su interacción es muy importante para explicar su evolución. Por tanto, se aconseja a analistas e inversores que evalúen el desempeño bursátil en relación con las políticas macroeconómicas considerar los efectos conjuntos de las políticas fiscal y monetaria, en lugar de sus efectos separados.
Respuesta de la economía nigeriana a las perturbaciones del mercado de capitales: análisis empírico – Mukhtar Danladi Gaaladima y Abubakar Wambai Aminu
Resumen:
Este trabajo examina empíricamente la respuesta de la economía nigeriana a las perturbaciones del mercado de capitales de 1981 a 2016. Utiliza variables aproximativas del tamaño del mercado y del crecimiento económico y un modelo vectorial de corrección del error (VECM), mediante funciones de respuesta al impulso (IRF) y descomposiciones de varianza (VDC). Salvo una excepción, las IRF revelan una respuesta económica positiva a las perturbaciones del capital. Dos variables del mercado ( ) tienden a producir cambios positivos significativos, mientras que las perturbaciones de otra generan respuestas macroeconómicas negativas. Las VDC muestran que las variaciones del crecimiento se atribuyen a perturbaciones propias y a las de tres variables del mercado de capitales. Los resultados implican que MCAP y ND son las variables bursátiles con mayor efecto sobre la economía nigeriana, mientras que VLT y LEGS no tienen efecto. Estos resultados respaldan de forma convincente la necesidad de desarrollar el mercado de capitales como complemento del crecimiento y el desarrollo sostenible de Nigeria.
Gobierno corporativo y desempeño de empresas cotizadas en Nigeria – James Ayuba Akwe
Resumen:
Este estudio examina la relación entre los mecanismos de gobierno corporativo y el desempeño de empresas de bienes de consumo cotizadas en Nigerian Stock Exchange (NSE). La mayoría de los estudios se centran en servicios financieros y hay pocos trabajos empíricos sobre estas variables en empresas nigerianas de consumo cotizadas. Por ello, analiza la relación entre la variable dependiente, aproximada por la rentabilidad de los activos, y las independientes, tamaño y composición del consejo, entre 2007 y 2016. La población incluye todas las empresas cotizadas del sector manufacturero y la muestra comprende diecisiete (17) empresas de bienes de consumo. Se utiliza muestreo censal y un diseño de investigación ex post facto, con datos secundarios de sus cuentas auditadas. El análisis utiliza mínimos cuadrados ordinarios agrupados y estimadores de efectos fijos y aleatorios. Los resultados muestran relaciones positivas del tamaño y la composición del consejo con la rentabilidad de los activos. Recomienda ampliar los consejos sin superar quince miembros, conforme a las derivadas parciales resueltas para los valores óptimos. También pueden aumentar los administradores externos, lo que puede elevar el valor económico y mejorar la transparencia.
Efectos de los anuncios de política monetaria sobre los precios bursátiles en Nigeria – Michael Kalu Mba
Resumen:
Numerosos investigadores han estudiado el impacto de la política monetaria en los rendimientos y precios bursátiles. Sin embargo, al comunicar la mayoría de los bancos centrales su orientación actual y futura, la atención se ha desplazado al efecto de esas comunicaciones. Este trabajo adopta otro enfoque y aplica la prueba t para muestras emparejadas para evaluar el efecto de los anuncios del Comité de Política Monetaria (MPC) sobre los precios bursátiles nigerianos. Solo los precios de bancos, aseguradoras y otras instituciones financieras responden a esas comunicaciones. Además, los precios de la mayoría de las empresas cotizadas aumentan ligeramente inmediatamente después de las reuniones del MPC. Los hallazgos son pertinentes para los responsables de políticas por la necesidad de más información sobre su orientación futura en Nigeria.
Modelización de la dependencia bursátil entre Nigeria y otros mercados mediante cópulas incondicionales – Kabir Katata
Resumen:
Este trabajo utiliza cópulas para examinar las estructuras de dependencia del mercado nigeriano respecto de Sudáfrica, Egipto, Argentina, Indonesia, México, Turquía, Hong Kong, Reino Unido y 2 índices estadounidenses. Se seleccionaron por ser las mayores economías africanas, los índices con mejores resultados de 2017 y para comprender la relación entre mercados desarrollados y en desarrollo. Las distribuciones marginales se examinan mediante ARMA GJR-GARCH con errores normales y t, y las conjuntas mediante cópulas Gumbel, Clayton, Gumbel rotada, Clayton rotada, Frank, t de Student y Joe–Clayton simetrizada, con la gaussiana como referencia. Para elegir la mejor cópula se realizan pruebas de bondad de ajuste sobre rendimientos diarios del 4 de enero de 2007 al 29 de diciembre de 2017. El estudio se limita a dependencias por pares entre Nigeria y cada índice. La cópula t de Student se ajusta muy bien y describe la dependencia entre el índice nigeriano y otros nueve mercados mundiales. El mercado indonesio es el más integrado con el nigeriano. Los resultados tienen implicaciones importantes para el análisis de carteras, la elección por la NSE de mercados con los que profundizar relaciones y el análisis del contagio.
Modelización de los efectos de la crisis financiera mundial en el mercado bursátil nigeriano mediante modelos GARCH con rupturas estructurales – Moses Abanyam Chiawa y David Adugh Kuhe
Resumen:
En la gestión del riesgo financiero y la selección de carteras, modelizar la volatilidad mejora la eficiencia de la estimación de parámetros y la precisión de los pronósticos por intervalos, pero ignorar las rupturas estructurales reduce esa precisión. Este estudio examina los rendimientos bursátiles nigerianos en el contexto de la crisis financiera mundial. Analiza los cierres diarios del índice general del 2 de enero de 1998 al 9 de enero de 2018 mediante modelos GARCH simétricos y asimétricos. Divide los datos en períodos anterior, durante y posterior a la crisis para investigar cada etapa. Detecta efectos de heterocedasticidad condicional autorregresiva (ARCH), agrupación de volatilidad, leptocurtosis, alta persistencia de perturbaciones y asimetría. La volatilidad aumenta durante la crisis de 2007-2009, con asimetría sin apalancamiento. Después hay menor persistencia, asimetría con apalancamiento y respuestas más rápidas a los cambios del mercado. Las perturbaciones de la crisis tienen efectos negativos y significativos. También existe una relación positiva significativa entre riesgo y rendimiento, que indica que los inversores deberían recibir una compensación elevada por mantener activos arriesgados. Recomienda incorporar rupturas estructurales en la varianza condicional para evitar sobreestimar las perturbaciones y restablecer la confianza del inversor.